
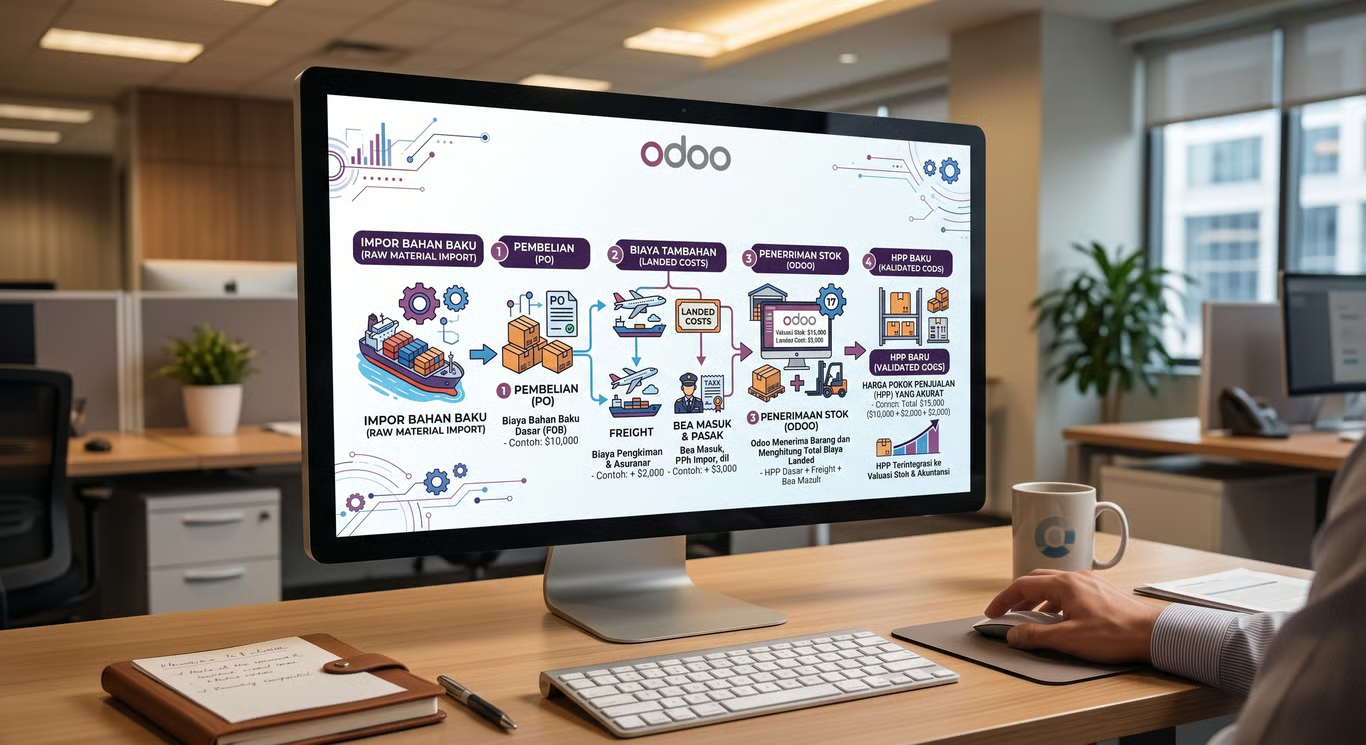
Landed Cost Odoo membantu menghitung HPP bahan baku impor dengan memasukkan biaya tambahan seperti freight, bea masuk, dan kepabeanan. Dengan pembebanan biaya yang tepat, nilai persediaan dan margin keuntungan menjadi lebih akurat.
Harga beli dari pemasok luar negeri sering terlihat sangat bersaing. Setelah barang tiba di gudang, angkanya bergerak cukup jauh. Karena itu landed cost Odoo menjadi perhatian banyak importir bahan baku. Harga pokok perlu mencerminkan seluruh biaya sampai barang siap dipakai.
Perhitungan margin ikut keliru ketika dasarnya hanya faktur pemasok. Produk terlihat menguntungkan, padahal biaya perjalanannya belum masuk. Tim penjualan lalu memberi diskon berdasarkan angka semu. Laba baru terasa menipis pada laporan akhir tahun.
Urutan dokumen memperparah keadaan. Tagihan forwarder dan biaya kepabeanan kerap datang beberapa minggu setelah barang masuk. Pada saat itu sebagian barang sudah terjual. Koreksi harga pokok akhirnya dikerjakan secara borongan.
Perbaikannya terletak pada cara biaya tersebut dibebankan. Setiap ongkos perjalanan seharusnya menempel pada barangnya masing-masing. Banyak importir menata mekanisme ini bersama Partner Odoo. Nilai persediaan pun bergerak mendekati biaya sesungguhnya.
Mengapa HPP Impor Sering Lebih Rendah dari Kenyataan
Harga Faktur Pemasok Bukan Harga Perolehan
Harga pada faktur baru mencerminkan nilai barang di pelabuhan asal. Perjalanan menuju gudang menambah sejumlah biaya. Bea masuk, ongkos angkut, dan penanganan pelabuhan ikut menempel. Selisihnya tidak kecil, terutama pada barang bervolume besar.
Tagihan yang Datang Setelah Barang Terjual
Barang biasanya masuk gudang lebih dulu daripada dokumen biayanya. Penjualan berjalan memakai harga pokok sementara. Ketika tagihan tiba, koreksinya hanya dicatat sebagai beban umum. Margin per produk pun tidak pernah diperbaiki.
Komponen Biaya yang Boleh dan Tidak Boleh Masuk Harga Pokok
Standar akuntansi persediaan PSAK 14 menyebut biaya perolehan mencakup harga beli beserta biaya lain. Syaratnya, biaya itu timbul sampai barang berada pada kondisi dan lokasi saat ini.
• Bea masuk dan pungutan sejenis yang tidak dapat dikreditkan
• Ongkos angkut laut atau udara beserta asuransinya
• Biaya kepabeanan, bongkar muat, dan pengangkutan ke gudang
• Biaya penyimpanan di pelabuhan yang melekat pada pengiriman
Bea Masuk Menambah Nilai Persediaan
Bea masuk dihitung dari nilai pabean dengan dasar harga barang, asuransi, dan angkutan. Pungutan ini tidak bisa dikreditkan layaknya pajak masukan. Posisinya karena itu menambah harga perolehan barang. Pembebanannya mengikuti pengiriman yang bersangkutan.
Pajak yang Bisa Dikreditkan Tidak Ikut Masuk
Pajak pertambahan nilai impor umumnya dapat dikreditkan oleh pengusaha kena pajak. Pajak Penghasilan Pasal 22 impor juga berfungsi sebagai kredit pajak. Keduanya tidak menambah nilai persediaan. Memasukkannya ke harga pokok justru membuat margin terlihat lebih buruk.
Cara Menghitung Landed Cost Odoo atas Satu Pengiriman
Mekanismenya sederhana setelah fitur biaya tambahan diaktifkan. Setiap komponen biaya dicatat sebagai produk jasa tersendiri. Urutan penerapannya umumnya seperti berikut:
1. Aktifkan fitur biaya tambahan pada pengaturan persediaan
2. Siapkan produk jasa untuk tiap jenis biaya impor
3. Buat catatan biaya lalu pilih penerimaan barang terkait
4. Tentukan metode pembagian untuk setiap komponen biaya
5. Validasi agar nilai persediaan dan jurnalnya ikut menyesuaikan
Satu catatan biaya dapat mencakup beberapa penerimaan sekaligus. Pola ini berguna ketika satu kontainer memuat beberapa pesanan. Pemisahannya tetap terjaga karena pembagian dihitung per barang. Landed cost Odoo mencatat penyesuaian itu lengkap dengan jurnalnya.
Metode Pembagian yang Tersedia
Pembagian sebaiknya mengikuti sifat biayanya masing-masing:
• Berdasarkan berat untuk ongkos angkut laut
• Berdasarkan volume untuk barang ringan bervolume besar
• Berdasarkan nilai barang untuk bea masuk dan asuransi
• Dibagi rata untuk biaya dokumen yang tidak bergantung jumlah
Syarat Teknis yang Sering Terlewat
Banyak percobaan gagal karena pengaturan produknya belum sesuai. Mekanisme ini menuntut penilaian persediaan otomatis. Metode biayanya pun harus FIFO atau rata-rata bergerak. Produk dengan harga standar tidak dapat menerima pembebanan tersebut.
Pemilihan ERP terbaik sebaiknya mempertimbangkan kemampuan itu sejak tahap penilaian. Banyak perusahaan baru menyadarinya ketika sistem sudah berjalan. Perubahan metode penilaian di tengah jalan memerlukan penyesuaian akuntansi. Diskusi dengan tim keuangan perlu dilakukan sebelum konfigurasi dikunci.
Waktu Pencatatan yang Menentukan
Tanggal pencatatan menentukan periode akuntansi yang terpengaruh. Biaya yang dicatat setelah barang terjual hanya menyesuaikan sisa persediaan. Karena itu perkiraan biaya sebaiknya disiapkan sejak pesanan dibuat. Koreksi dilakukan setelah tagihan sebenarnya diterima.
Membaca Margin Impor Lewat Landed Cost Odoo Sejak Awal
Keputusan harga jual seharusnya berpijak pada biaya yang lengkap. Perbedaan kurs, tarif angkut, dan bea masuk bergerak sepanjang tahun. Tanpa pembebanan yang rapi, perubahan itu tidak pernah terbaca. Penetapan harga pun berjalan berdasarkan kebiasaan lama. Evaluasi berkala atas struktur biaya impor membantu menjaga margin tetap sehat.
i2C Studio mendampingi importir menata perhitungan ini sejak audit alur kerja. Sebagai Partner Odoo berstatus Silver dari Bandung, timnya memetakan dokumen impor lebih dulu. Konfigurasi disusun setelah struktur biayanya dipahami bersama tim keuangan. Diskusi awal cukup untuk menilai ERP terbaik bagi skala usaha Anda.
1. Apakah pajak pertambahan nilai impor termasuk dalam harga pokok barang?
Tidak, sepanjang pajak tersebut masih dapat dikreditkan oleh pengusaha kena pajak.
2. Bagaimana bila tagihan forwarder datang setelah barang terjual?
Biaya tetap dapat dibebankan, meski penyesuaian nilainya hanya mengenai sisa persediaan.
3. Apakah semua metode penilaian persediaan bisa memakai pembebanan ini?
Tidak, karena mekanismenya membutuhkan penilaian otomatis dengan metode FIFO atau rata-rata.
Press Release ini sudah tayang di VRITIMES